مدیریت سرمایه در تورم؛ راهکارهای حفظ ارزش پول
مدیریت سرمایه در تورم یعنی تصمیم بگیرید پول خود را چگونه، کجا و به چه نسبتی نگه دارید تا قدرت خریدش کمتر آسیب ببیند؛ نه اینکه دنبال یک دارایی «بهترین» بگردید. خلاصه آن چند اصل است: پول نقد مازاد را بیبرنامه نگه ندارید، سرمایه را بین چند دارایی مثل طلا، ارز، مسکن و بورس متناسب با هدف و ریسکپذیریتان تقسیم کنید، نقدشوندگی را در نظر بگیرید و تصمیم هیجانی نگیرید.
هر روزی که میگذرد، ارزش پول نقد در ایران کاهش پیدا میکند. قیمت کالاهای اساسی، مسکن، طلا و حتی هزینههای روزمره بهقدری سریع تغییر میکنند که نگه داشتن ریال بهتنهایی دیگر یک انتخاب امن محسوب نمیشود؛ قدرت خرید درآمد، حتی بدون تغییر در میزان آن، بهمرور کمتر میشود.
جهت دیدن ورژن جدید این وبینار ارزشمند پیشنهاد میکنیم این محصول وبینار مسیر نجات 300 مدیر از آکادمی مدیران مانی رو بصورت رایگان مشاهده کنید.
این بیثباتی اقتصادی باعث شده تصمیم گیری درباره پول و سرمایه گذاری دیگر یک موضوع تخصصی برای سرمایهداران بزرگ نباشد، بلکه به یک ضرورت برای همه تبدیل شود؛ از کارمندان گرفته تا صاحبان کسب و کارهای کوچک. در چنین فضایی، سؤال اصلی این نیست که آیا تورم وجود دارد یا نه، بلکه این است که چطور میتوان سرمایه را طوری مدیریت کرد که در برابر کاهش ارزش پول، آسیب نبیند؟
در این مقاله، بهصورت کاربردی بررسی میکنیم که مدیریت سرمایه در تورم چه اصولی دارد و در شرایط اقتصادی ایران در سال ۱۴۰۵، چه روشهایی میتوانند به حفظ ارزش داراییها کمک کنند. این مطلب جنبه آموزشی دارد و توصیه سرمایهگذاری شخصی نیست.
وضعیت اقتصاد ایران در سال ۱۴۰۵ چه اثری بر سرمایهها دارد؟
در سال ۱۴۰۵، اقتصاد ایران همچنان تحت تأثیر تورم مزمن و نوسانات شدید بازارهای مالی قرار دارد. مهمترین ویژگی این شرایط، بیثباتی ارزش پول ملی و وابستگی شدید قیمتها به نرخ ارز است. در چنین فضایی، حتی بدون تغییر در درآمد افراد، قدرت خرید بهطور مداوم کاهش پیدا میکند و داراییهای نقدی بهسرعت ارزش خود را از دست میدهند.
برای درک بهتر این شرایط، میتوان اثر تورم را روی انواع داراییها بهصورت ساده مقایسه کرد:
| نوع دارایی | رفتار در تورم | ریسک | نقدشوندگی | توضیح ساده |
|---|---|---|---|---|
| ریال (پول نقد) | کاهش ارزش مداوم | بسیار بالا | بسیار بالا | بیشترین آسیب از تورم |
| طلا | رشد همجهت با تورم | متوسط | بالا | از رایجترین ابزارهای حفظ ارزش |
| دلار | حفظ ارزش نسبی | متوسط | بالا | وابسته به سیاست های ارزی |
| مسکن | رشد بلندمدت | متوسط تا پایین | پایین | مناسب سرمایه های سنگین |
| سهام | نوسانی | بالا | متوسط | وابسته به شرایط بازار |
بعد از دیدن این جدول، یک نکته واضح میشود: در اقتصاد تورمی، نگه داشتن پول یک استراتژی نیست، بلکه یک ریسک است. در چنین شرایطی، افراد بهطور طبیعی به سمت داراییهایی حرکت میکنند که بتوانند ارزش پول آنها را در برابر تورم حفظ کنند؛ مثل طلا، ارز و داراییهای واقعی. به همین دلیل، در ادامه مقاله به سراغ اصول مدیریت سرمایه در تورم میرویم و بررسی میکنیم چگونه میتوان یک سبد سرمایه گذاری منطقی در این شرایط ساخت.
چرا مدیریت سرمایه در تورم اهمیت حیاتی دارد؟
در شرایط اقتصادی عادی، هدف از سرمایه گذاری معمولاً افزایش ثروت است؛ اما در اقتصاد تورمی مثل ایران، اولویت تغییر میکند. در اینجا، هدف اصلی دیگر صرفاً سودآوری نیست، بلکه حفظ ارزش سرمایه در برابر کاهش مداوم قدرت خرید پول است.
نکته مهم اینجاست که تورم فقط یک عدد اقتصادی نیست؛ بلکه یک فرآیند تدریجی است که بهصورت مستقیم روی زندگی روزمره و تصمیمهای مالی افراد اثر میگذارد. هر تأخیر در تصمیم گیری مالی، میتواند به معنای کاهش واقعی ارزش داراییها باشد. در چنین شرایطی، مدیریت سرمایه به یک مهارت حیاتی تبدیل میشود، نه یک انتخاب اختیاری.
تورم چه اثری بر رفتار مالی افراد دارد؟
تورم باعث تغییر رفتار مالی افراد میشود. در اقتصاد تورمی، الگوی تصمیم گیری به شکل زیر تغییر میکند:
- تمایل به نگهداری پول نقد کاهش پیدا میکند
- داراییهای فیزیکی و قابل لمس جذابتر میشوند
- تصمیم گیریها کوتاهمدتتر و هیجانیتر میشود
- نقش پیشبینی آینده در سرمایه گذاری پررنگتر میشود
این تغییر رفتارها نشان میدهد که تورم فقط ارزش پول را کاهش نمیدهد، بلکه سبک مدیریت مالی افراد را هم تغییر میدهد.
سرمایهگذاری در اقتصاد عادی و تورمی چه تفاوتی دارد؟
| ویژگی | اقتصاد عادی | اقتصاد تورمی (مثل ایران) |
|---|---|---|
| هدف سرمایه گذاری | رشد سرمایه | حفظ ارزش پول |
| رفتار سرمایهگذار | بلندمدت و پایدار | کوتاهمدت و واکنشی |
| دارایی محبوب | سهام و سپرده | طلا، ارز، دارایی واقعی |
| ریسک اصلی | نوسان بازار | کاهش ارزش پول |
| نقش نقدینگی | مهم | خطرناک در حجم بالا |
چرا مدیریت سرمایه در این شرایط حیاتی است؟
در اقتصاد تورمی، بزرگترین اشتباه مالی این است که فرد تصور کند صبر کردن یک استراتژی است. در حالی که در واقعیت، نگهداری پول نقد بدون برنامه، مساوی است با کاهش تدریجی ارزش دارایی. به همین دلیل، مدیریت سرمایه در تورم یعنی:
- تصمیم گیری سریع اما منطقی
- تبدیل نقدینگی به داراییهای مقاوم
- جلوگیری از ماندن طولانیمدت در پول نقد
- طراحی یک سبد متنوع برای کاهش ریسک
در واقع، کسی که در اقتصاد تورمی برنامه مالی ندارد، عملاً در حال پذیرش کاهش ارزش سرمایه خود بهصورت تدریجی است.
درک اهمیت مدیریت سرمایه، اولین قدم برای ورود به دنیای سرمایه گذاری در شرایط تورمی است. اما دانستن اهمیت کافی نیست؛ مسئله اصلی این است که چه اصولی باید در عمل اجرا شود تا سرمایه در برابر تورم محافظت شود. در بخش بعدی، وارد اصول پایه و کاربردی مدیریت سرمایه در تورم میشویم؛ جایی که استراتژیهای واقعی و قابل اجرا بررسی میشوند.
اصول پایه مدیریت سرمایه در تورم
مدیریت سرمایه در شرایط تورمی، برخلاف تصور رایج، فقط انتخاب چند دارایی مثل طلا یا دلار نیست؛ بلکه یک سیستم تصمیم گیری مالی است که تعیین میکند پول چگونه، کجا و با چه هدفی نگهداری یا تبدیل شود. در اقتصاد تورمی مانند ایران، اگر این اصول رعایت نشود، حتی بهترین انتخابهای سرمایه گذاری هم میتوانند نتیجه مطلوبی نداشته باشند. به همین دلیل، قبل از ورود به معرفی داراییها، باید چند اصل بنیادی را درک کرد.
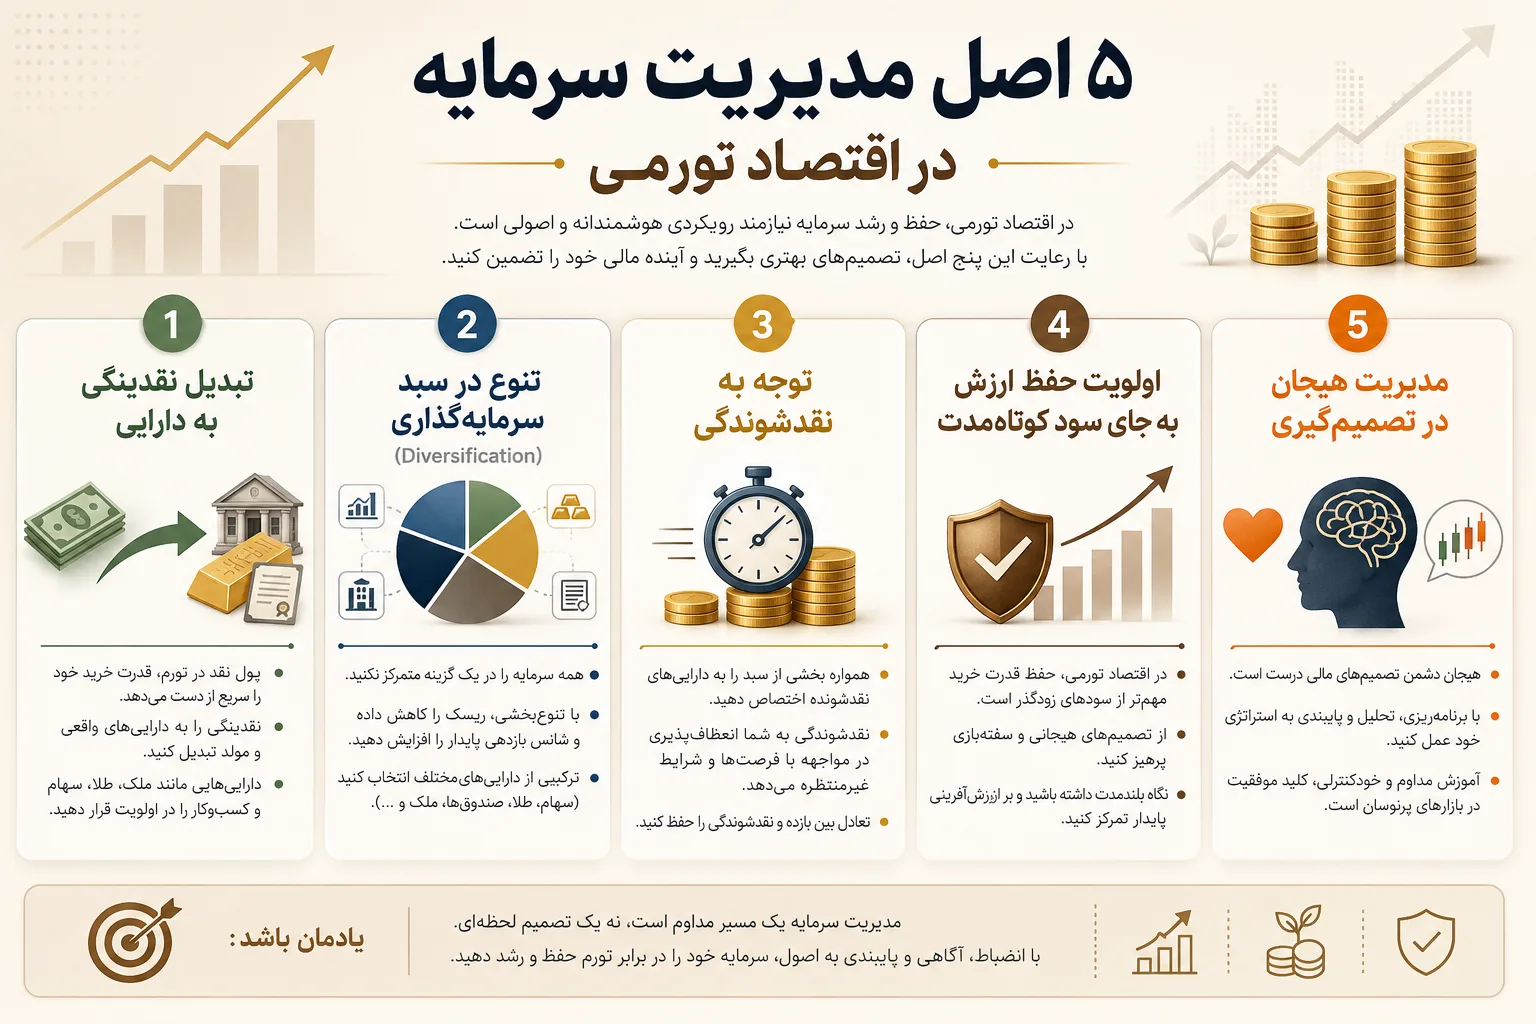
1. تبدیل نقدینگی به دارایی
در اقتصاد تورمی، نگهداری پول نقد بهمعنای پذیرش کاهش ارزش آن است. بنابراین اولین اصل این است که نقدینگی مازاد، به داراییهایی تبدیل شود که در برابر تورم مقاومت دارند. این به معنی خروج کامل از پول نقد نیست، بلکه یعنی حداقلسازی نگهداری ریال بدون برنامه.
2. تنوع در سبد سرمایه گذاری (Diversification)
یکی از اشتباهات رایج، تمرکز تمام سرمایه روی یک دارایی است. در شرایط بیثباتی اقتصادی، هیچ داراییای بهتنهایی کاملاً امن نیست. تنوع به این معناست که سرمایه در چند دسته مختلف پخش شود تا ریسک کاهش ارزش یک دارایی، کل سرمایه را تحت تأثیر قرار ندهد.
3. توجه به نقدشوندگی
در شرایط تورمی، فرصتها و ریسکها سریع تغییر میکنند. بنابراین داراییای مناسبتر است که در صورت نیاز بتوان آن را سریع به پول نقد تبدیل کرد. نقدشوندگی بالا به سرمایهگذار اجازه میدهد در زمانهای حساس، تصمیم سریع بگیرد.
4. اولویت حفظ ارزش به جای سود کوتاهمدت
در اقتصاد تورمی، تمرکز صرف روی سود کوتاهمدت میتواند خطرناک باشد. چون ممکن است سود اسمی وجود داشته باشد، اما ارزش واقعی سرمایه کاهش پیدا کند. بنابراین هدف اصلی باید حفظ قدرت خرید باشد، نه صرفاً افزایش عددی سرمایه.
5. مدیریت هیجان در تصمیم گیری
بازارهای تورمی معمولاً پر از هیجان، ترس و تصمیمهای عجولانه هستند. سرمایهگذار موفق کسی است که بتواند بین واکنش احساسی و تصمیم منطقی تعادل ایجاد کند.
این پنج اصل، ستونهای اصلی مدیریت سرمایه در تورم هستند. اگر این پایهها رعایت نشوند، حتی بهترین انتخابهای سرمایه گذاری هم نمیتوانند در بلندمدت نتیجه مطلوبی ایجاد کنند.
بیشتر بخوانید: افزایش درآمد کسب و کار در شرایط تورمی
کدام روشهای سرمایهگذاری در تورم ایران ارزش پول را حفظ میکنند؟
در شرایط تورمی، انتخاب روش سرمایه گذاری دیگر بر اساس سودآوری صرف انجام نمیشود، بلکه معیار اصلی، توان حفظ ارزش پول در برابر کاهش مداوم قدرت خرید ریال است. در اقتصاد ایران، داراییها رفتار یکسانی ندارند؛ برخی در برابر تورم مقاومترند، برخی وابسته به سیاست های اقتصادی هستند و برخی دیگر فقط در بازه های زمانی خاص عملکرد مناسبی دارند.

به همین دلیل، قبل از ورود به جزئیات هر روش، لازم است یک تصویر کلی از ویژگی های اصلی هر دارایی داشته باشیم.
جدول مقایسه روشهای سرمایهگذاری در تورم ایران
| نوع دارایی | میزان حفظ ارزش در تورم | ریسک | نقدشوندگی | مناسب برای چه زمانی؟ | توضیح کلی |
|---|---|---|---|---|---|
| طلا | بسیار بالا | متوسط | بالا | شرایط بیثباتی اقتصادی | دارایی رایج ضدتورمی |
| دلار / ارز | بالا | متوسط | بالا | نوسانات ارزی و تورم شدید | شاخص غیررسمی تورم |
| مسکن | بسیار بالا (بلندمدت) | پایین تا متوسط | پایین | سرمایه گذاری بلندمدت | دارایی واقعی و پایدار |
| بورس | متوسط تا بالا | بالا | متوسط | رشد اقتصادی یا دورههای حمایتی | وابسته به سیاستها |
| داراییهای جایگزین (زمین، کالا) | متغیر | متوسط | متوسط تا پایین | سرمایههای سنگین یا خاص | مکمل سبد سرمایه |
1. طلا؛ رایجترین دارایی ضدتورمی در ایران
طلا در اقتصاد ایران همیشه یکی از اصلیترین ابزارهای حفظ ارزش پول بوده است. دلیل این موضوع ساده است: طلا یک دارایی جهانی است و ارزش آن بهطور مستقیم به اقتصاد داخلی کشور وابسته نیست. در شرایطی که ارزش ریال بهصورت مداوم در حال کاهش است، طلا معمولاً بهعنوان پناهگاه امن سرمایه عمل میکند و نقش مهمی در حفظ قدرت خرید دارد.
مزایا
- حفظ ارزش در بلندمدت و همراستا با تورم
- نقدشوندگی بالا در بازار داخلی
- پذیرش جهانی و وابستگی کمتر به اقتصاد ایران
- عملکرد مناسب در دورههای بیثباتی اقتصادی
معایب
- نوسان های کوتاهمدت و بعضاً شدید
- تأثیرپذیری از قیمت جهانی انس و نرخ دلار
- نیاز به زمان بندی مناسب برای خرید و فروش
چه زمانی مناسب است؟
طلا معمولاً در شرایطی عملکرد بهتری دارد که:
- اقتصاد با بی ثباتی و نوسان شدید مواجه است
- انتظارات تورمی در جامعه افزایش پیدا میکند
- اعتماد به بازارهای مالی داخلی کاهش مییابد
طلا بیشتر از اینکه یک ابزار سودآوری باشد، یک ابزار حفظ ارزش است. یعنی نقش اصلی آن جلوگیری از کاهش قدرت خرید است، نه لزوماً ایجاد سودهای جهشی.
2. دلار و ارزهای خارجی؛ شاخص غیررسمی تورم در ایران
در اقتصاد ایران، دلار صرفاً یک ارز خارجی نیست؛ بلکه در عمل به یکی از مهمترین معیارهای سنجش تورم تبدیل شده است. بسیاری از فعالان اقتصادی، ارزش داراییها و حتی تصمیمهای سرمایه گذاری خود را بر اساس نرخ دلار ارزیابی میکنند، نه ریال. به همین دلیل، نگهداری بخشی از سرمایه به شکل ارزهای خارجی میتواند نقش مهمی در کاهش اثرات کاهش ارزش پول ملی داشته باشد.
مزایا
- حفظ ارزش سرمایه در برابر کاهش مداوم ریال
- نقدشوندگی بالا در بازار داخلی
- نقش مهم بهعنوان ابزار پوشش ریسک تورمی
- معیار رایج برای سنجش ارزش داراییها در اقتصاد ایران
معایب
- ریسکهای قانونی و محدودیتهای نگهداری و مبادله
- نوسانات ناشی از سیاستهای ارزی و سیاسی
- عدم ایجاد سود یا ارزش افزوده ذاتی
چه زمانی مناسب است؟
دلار معمولاً در شرایط زیر عملکرد بهتری در حفظ ارزش دارد:
- دوره های رشد سریع و غیرقابل کنترل تورم
- زمان های افزایش نااطمینانی سیاسی و اقتصادی
- شرایطی که بازارهای داخلی دچار نوسان و بیثباتی شدید هستند
دلار بیشتر از اینکه یک ابزار سرمایه گذاری برای رشد باشد، یک ابزار حفظ ارزش است. یعنی نقش اصلی آن جلوگیری از افت قدرت خرید سرمایه در برابر تورم است، نه ایجاد سود واقعی.
3. مسکن؛ دارایی واقعی با نگاه بلندمدت در اقتصاد تورمی
مسکن یکی از مهمترین و پایدارترین دارایی ها در اقتصادهای تورمی، بهخصوص در ایران، محسوب میشود. برخلاف داراییهایی مثل طلا و دلار که بیشتر نقش حفظ ارزش نقدی دارند، مسکن یک دارایی واقعی و مصرفی است که همزمان میتواند نقش سرمایه گذاری نیز داشته باشد. با این حال، باید توجه داشت که مسکن در مقایسه با سایر داراییها، نقدشوندگی پایینتری دارد و ورود به آن معمولاً نیازمند سرمایه اولیه قابل توجهی است.
در شرایط تورمی، مسکن معمولاً در بلندمدت توانایی خوبی در حفظ ارزش و حتی رشد واقعی قیمت دارد، بهویژه زمانی که تورم ساختاری و پایدار باشد.
مزایا
- حفظ ارزش بسیار قوی در بازههای بلندمدت
- امکان استفاده همزمان (کاربری مصرفی + سرمایهای)
- مقاومت بالا در برابر تورمهای مزمن
- رشد متناسب با افزایش سطح عمومی قیمتها در بلندمدت
معایب
- نقدشوندگی پایین نسبت به داراییهایی مثل طلا و دلار
- نیاز به سرمایه اولیه بالا برای ورود
- هزینههای جانبی مانند نگهداری، مالیات و معاملات
چه زمانی مناسب است؟
سرمایه گذاری در مسکن معمولاً در شرایط زیر منطقیتر و مؤثرتر است:
- برنامه ریزی سرمایه گذاری بلندمدت (چند ساله)
- دوره های تورمی پایدار و ساختاری
- زمانی که سرمایه کافی برای ورود به بازار وجود دارد و هدف صرفاً نقدشوندگی سریع نیست
مسکن برخلاف تصور رایج، یک دارایی سریعالسود نیست. نقش اصلی آن در اقتصاد تورمی، حفظ ارزش در بلندمدت و ایجاد ثبات در سبد سرمایه گذاری است، نه نوسانگیری یا سودهای کوتاهمدت.
4. بورس در اقتصاد تورمی ایران فرصت است یا ریسک؟
بازار سهام در ایران یکی از پیچیدهترین بازارهای مالی محسوب میشود. برخلاف داراییهایی مثل طلا یا دلار که بیشتر نقش حفظ ارزش دارند، بورس میتواند هم فرصت رشد سرمایه باشد و هم منبع ریسکهای جدی. در شرایط تورمی، شرکتهای بورسی از یک طرف با افزایش درآمد اسمی مواجه میشوند، اما از طرف دیگر تحت تأثیر عوامل کلان اقتصادی مانند نرخ بهره، سیاستهای دولت و شرایط ارزی قرار دارند. همین موضوع باعث میشود رفتار بازار سهام در ایران غیرقابل پیشبینیتر از بسیاری از بازارهای دیگر باشد.
مزایا
- امکان رشد سرمایه بالاتر از تورم در برخی دورهها
- نقدشوندگی نسبی در مقایسه با داراییهایی مثل مسکن
- تنوع بالا در صنایع مختلف (پتروشیمی، بانکی، فلزات و…)
- امکان سرمایه گذاری با مبالغ کمتر نسبت به بازارهایی مثل مسکن
معایب
- نوسانات شدید و گاهی غیرقابل پیشبینی
- وابستگی بالا به سیاستهای کلان اقتصادی و تصمیمات دولتی
- نیاز جدی به دانش تحلیلی و مدیریت ریسک
- امکان افتهای سنگین در دورههای بیثباتی بازار
چه زمانی مناسب است؟
سرمایه گذاری در بورس معمولاً در شرایط زیر منطقیتر است:
- دورههای ثبات نسبی در اقتصاد کلان
- زمانهایی که بازار سرمایه مورد حمایت سیاستگذار قرار میگیرد
- زمانی که سرمایهگذار دید حرفهای و تحلیلی دارد (نه صرفاً هیجانی)
بورس در اقتصاد تورمی ایران، یک ابزار کاملاً تخصصی محسوب میشود. برخلاف طلا یا دلار که بیشتر برای حفظ ارزش استفاده میشوند، موفقیت در بازار سهام نیازمند تحلیل، صبر و مدیریت ریسک فعال است.
5. داراییهای جایگزین (زمین، کالا و…)
این دسته شامل داراییهایی است که معمولاً کمتر از گزینههایی مثل طلا، دلار یا مسکن مورد توجه عموم قرار میگیرند، اما در سبدهای سرمایه گذاری حرفهای نقش مهمی بهعنوان تکمیلکننده پرتفوی دارند. داراییهای جایگزین میتوانند شامل زمین، کالاهای فیزیکی، برخی داراییهای خاص یا حتی سرمایه گذاریهای غیرمستقیم در بخشهای تولیدی باشند. هدف اصلی از این نوع داراییها، صرفاً حفظ ارزش نیست، بلکه ایجاد تنوع و کاهش ریسک کلی سبد سرمایه گذاری است.
مزایا
- افزایش تنوع در سبد سرمایه گذاری
- امکان کسب بازدهی مناسب در شرایط خاص بازار
- کاهش وابستگی کل سرمایه به یک نوع دارایی
- مناسب برای تکمیل استراتژیهای بلندمدت
معایب
- نقدشوندگی پایینتر نسبت به داراییهای اصلی
- وابستگی به موقعیت جغرافیایی یا شرایط خاص بازار
- نیاز به تجربه، شناخت و تحلیل بیشتر
- ریسک ارزیابی اشتباه ارزش دارایی
چه زمانی مناسب است؟
این نوع داراییها معمولاً در شرایط زیر کاربرد بیشتری دارند:
- زمانی که سرمایه در سطح نسبتاً بالا قرار دارد
- در سبدهای حرفهای و بلندمدت سرمایه گذاری
- وقتی هدف فقط حفظ ارزش نیست، بلکه رشد و تنوع هم اهمیت دارد
داراییهای جایگزین معمولاً نباید بهعنوان هسته اصلی سرمایه گذاری در نظر گرفته شوند. نقش آنها بیشتر تکمیلکننده سبد است تا ستون اصلی مدیریت سرمایه در تورم. در نهایت، هیچکدام از این روشهای سرمایه گذاری بهتنهایی کامل و بدون ریسک نیستند. شرایط تورمی در ایران باعث میشود که تمرکز روی یک دارایی خاص، معمولاً در بلندمدت پاسخگوی حفظ ارزش سرمایه نباشد.
به همین دلیل، رویکرد منطقیتر در مدیریت سرمایه در تورم، استفاده از یک سبد متنوع سرمایه گذاری است؛ بهطوری که سرمایه بین چند دارایی مختلف تقسیم شود تا هم ریسک کاهش یابد و هم امکان حفظ ارزش در شرایط مختلف اقتصادی افزایش پیدا کند.
بیشتر بخوانید: راهکارهای عملی برای موفقیت در بازار ایران
اشتباهات رایج در مدیریت سرمایه در تورم
در شرایط تورمی، بسیاری از افراد نه بهخاطر انتخابهای بد، بلکه بهخاطر تصمیمهای اشتباه و رفتاری دچار زیان میشوند. نکته مهم اینجاست که حتی داشتن آگاهی از روشهای سرمایه گذاری، بدون شناخت این اشتباهات میتواند نتیجه مطلوبی ایجاد نکند. در واقع، بخش بزرگی از زیانهای مالی در اقتصاد تورمی ایران، ناشی از رفتار مالی نادرست است، نه صرفاً انتخاب دارایی اشتباه.
نگهداری بیش از حد پول نقد
یکی از رایجترین اشتباهات، نگه داشتن حجم بالایی از پول نقد بدون برنامه ریزی است. در شرایط تورمی، پول نقد بهمرور زمان ارزش خود را از دست میدهد و عملاً قدرت خرید فرد کاهش پیدا میکند.
تصمیم گیری هیجانی در زمان نوسان بازار
رفتارهای احساسی مانند خرید در سقف قیمتها یا فروش در کف، یکی از دلایل اصلی زیان در بازارهای مختلف است. در اقتصاد تورمی، این رفتارها معمولاً شدیدتر هم میشوند.
تمرکز روی یک دارایی خاص
برخی افراد تمام سرمایه خود را فقط روی یک بازار (مثلاً فقط طلا یا فقط دلار) قرار میدهند. این کار باعث افزایش ریسک و از بین رفتن تعادل سبد سرمایه گذاری میشود.
نداشتن دید بلندمدت
در شرایط تورمی، بسیاری از افراد به دنبال سود سریع هستند. این در حالی است که بخش بزرگی از داراییها (مثل مسکن یا حتی طلا) در بلندمدت عملکرد واقعی خود را نشان میدهند.
ورود بدون دانش به بازارهای پیچیده
بازارهایی مثل بورس یا برخی داراییهای جایگزین، نیاز به تحلیل و شناخت دارند. ورود بدون آگاهی کافی میتواند منجر به تصمیمهای اشتباه و زیانهای جدی شود.
در مدیریت سرمایه در تورم، همیشه مشکل اصلی کمبود فرصت نیست؛ بلکه در بسیاری از موارد، اشتباهات رفتاری و تصمیم گیریهای عجولانه عامل اصلی کاهش سرمایه هستند. شناخت این اشتباهات بهاندازه شناخت روشهای سرمایه گذاری اهمیت دارد. در واقع، جلوگیری از زیان، اولین قدم برای موفقیت در مدیریت سرمایه است. در بخش بعدی، یک جمعبندی نهایی و یک الگوی نمونه ساده برای سبد سرمایه گذاری در تورم ارائه میدهیم.
صاحبان کسب و کار در تورم چگونه سرمایه را مدیریت کنند؟
برای صاحب کسب و کار، مهمترین سرمایه معمولاً داخل خود کسب و کار است: موجودی کالا، مطالبات از مشتری و نقدینگی در گردش. در جلسات مشاوره مدیران مانی معمولاً پیش از بحث خرید طلا یا ارز، این موارد بررسی میشود:
- مطالبات و چکهای دریافتی: فروش نسیه طولانی در تورم یعنی برگشت پولی با ارزش کمتر.
- قیمتگذاری: قیمت فروش بر اساس هزینه جایگزینی کالا بهروز شود، نه قیمت خرید قبلی.
- موجودی کالا: موجودی کافی نگه داشته شود، اما نقدینگی لازم برای هزینههای جاری قفل نشود.
- هزینههای ثابت: پیش از رشد، هزینهها بازبینی شود؛ مقاله مدیریت مالی و کاربردهای آن نقطه شروع خوبی است.
یک سبد نمونه برای مدیریت سرمایه در تورم چگونه است؟
در شرایط تورمی ایران، داشتن یک «فرمول ثابت و قطعی» برای سرمایه گذاری وجود ندارد. اما میتوان بر اساس رفتار داراییها، یک الگوی پیشنهادی برای تقسیم سرمایه ارائه داد که هدف آن، کاهش ریسک و حفظ ارزش پول در برابر کاهش مداوم قدرت خرید ریال است. این سبد، یک نسخه عمومی و قابل تنظیم است و باید بر اساس میزان سرمایه، سطح ریسکپذیری و اهداف مالی هر فرد شخصیسازی شود. درصدهای جدول زیر صرفاً برای نمایش منطق تقسیم سرمایه است و توصیه سرمایهگذاری شخصی نیست؛ برای تصمیم واقعی با مشاور مالی دارای مجوز مشورت کنید و اصول مدیریت ریسک سرمایهگذاری را بشناسید.
سبد نمونه آموزشی مدیریت سرمایه در تورم
| نوع دارایی | سهم نمونه | نقش در سبد |
|---|---|---|
| طلا | 30٪ تا 40٪ | حفظ ارزش و پوشش تورم |
| دلار / ارز خارجی | 15٪ تا 25٪ | پوشش ریسک ارزی |
| مسکن / زمین | 20٪ تا 30٪ | ثبات بلندمدت سرمایه |
| بورس | 10٪ تا 20٪ | رشد احتمالی سرمایه |
| نقدینگی | 5٪ تا 10٪ | فرصتسازی و انعطاف مالی |
طلا (هسته ضدتورمی سبد)
طلا بخش اصلی سبد در اقتصاد تورمی است و معمولاً نقش پایه محافظتی را ایفا میکند. افزایش سهم آن در شرایط بیثباتی اقتصادی میتواند به کاهش ریسک کلی کمک کند.
دلار (ابزار پوشش نوسان ریال)
دلار بیشتر نقش مکمل دارد و برای کاهش اثر مستقیم افت ارزش ریال استفاده میشود. این بخش معمولاً در کنار طلا، تعادل سبد را در برابر تورم حفظ میکند.
مسکن / زمین (ستون بلندمدت سرمایه)
این بخش برای سرمایه گذاریهای بلندمدت طراحی شده و نقش تثبیتکننده دارد. اگرچه نقدشوندگی پایینی دارد، اما در بازههای زمانی طولانی معمولاً عملکرد باثباتتری دارد.
بورس (بخش رشد سبد)
بازار سهام میتواند در برخی دورهها بازدهی بالاتری نسبت به سایر داراییها داشته باشد، اما بهدلیل نوسان بالا، باید با سهم کنترلشده در سبد قرار گیرد.
نقدینگی (انعطافپذیری مالی)
نگه داشتن مقدار کمی نقدینگی ضروری است تا در فرصتهای مناسب یا شرایط اضطراری بتوان تصمیم سریع گرفت، بدون اینکه کل سبد تحت فشار قرار بگیرد.
این ترکیب یک نسخه ثابت و قطعی نیست، بلکه یک چارچوب انعطافپذیر است. بسته به شرایط اقتصادی، ممکن است سهم طلا یا دلار افزایش پیدا کند یا در دورههایی تمرکز روی مسکن و بورس بیشتر شود. هدف اصلی این سبد، ایجاد یک تعادل بین:
- حفظ ارزش سرمایه
- کاهش ریسک
- و ایجاد فرصت رشد
است. در نهایت، مدیریت سرمایه در تورم به معنای انتخاب یک دارایی خاص نیست، بلکه به معنای ساخت یک سیستم مالی متعادل است که بتواند در برابر کاهش ارزش پول مقاومت کند. در اقتصاد ایران، رویکرد منطقیتر نه پیشبینی دقیق بازارها، بلکه تنوع هوشمندانه و مدیریت ریسک فعال است.
بیشتر بخوانید: راهکارهای افزایش فروش در کسب و کار
جمعبندی
در شرایط اقتصادی ایران در سال ۱۴۰۵، مدیریت سرمایه دیگر یک انتخاب اختیاری یا یک مهارت تخصصی محدود به سرمایهگذاران حرفهای نیست؛ بلکه یک ضرورت برای حفظ قدرت خرید و جلوگیری از کاهش ارزش داراییها محسوب میشود. همانطور که بررسی شد، تورم مزمن و بیثباتی ارزش ریال باعث شده نگهداری پول نقد بهتنهایی یک استراتژی امن نباشد. به همین دلیل، سرمایه گذاری باید بر اساس یک نگاه ترکیبی و سبدی انجام شود، نه تمرکز روی یک دارایی خاص.
در این مقاله دیدیم که داراییهایی مانند طلا و دلار نقش اصلی در حفظ ارزش سرمایه دارند، مسکن یک گزینه پایدار بلندمدت محسوب میشود، بورس میتواند فرصت رشد ایجاد کند اما همراه با ریسک بالاست، و داراییهای جایگزین نیز نقش تکمیلی در متنوعسازی سبد دارند. در نهایت، مهمترین نکته در مدیریت سرمایه در تورم این است که موفقیت نه در انتخاب یک دارایی خاص، بلکه در درک درست از شرایط اقتصادی، مدیریت ریسک و ایجاد تعادل در سبد سرمایه گذاری نهفته است.
به بیان سادهتر، در اقتصاد تورمی، هدف اصلی سود سریع نیست؛ بلکه حفظ ارزش پول و جلوگیری از فرسایش سرمایه در طول زمان است.
سوالات متداول
آیا نگهداری پول نقد در شرایط تورمی تصمیم درستی است؟
خیر. در شرایط تورمی، ارزش پول نقد بهمرور زمان کاهش پیدا میکند و قدرت خرید افراد کمتر میشود. به همین دلیل معمولاً توصیه میشود بخشی از سرمایه در داراییهایی قرار بگیرد که توانایی حفظ ارزش در برابر تورم را دارند.
مدیریت سرمایه در تورم به چه معناست؟
مدیریت سرمایه در تورم به مجموعه اقداماتی گفته میشود که با هدف حفظ ارزش داراییها و جلوگیری از کاهش قدرت خرید انجام میشود. این فرآیند شامل انتخاب داراییهای مناسب، تنوعبخشی به سرمایه گذاریها، مدیریت ریسک و تصمیم گیری آگاهانه در شرایط تورمی است.
بهترین روش مدیریت سرمایه در تورم چیست؟
بهترین روش، تمرکز روی یک دارایی خاص نیست؛ بلکه ایجاد یک سبد سرمایه گذاری متنوع شامل داراییهایی مانند طلا، ارز، مسکن و سایر گزینههای متناسب با میزان سرمایه و ریسکپذیری فرد است.
در زمان تورم طلا بهتر است یا دلار؟
هر دو دارایی میتوانند به حفظ ارزش سرمایه کمک کنند، اما نقش آنها یکسان نیست. طلا معمولاً بهعنوان یک دارایی ضدتورمی بلندمدت شناخته میشود، در حالی که دلار بیشتر بهعنوان ابزاری برای پوشش ریسک کاهش ارزش ریال مورد استفاده قرار میگیرد.
آیا سرمایه گذاری در بورس برای دوران تورم مناسب است؟
بورس میتواند در برخی دورهها بازدهی بالاتر از تورم داشته باشد، اما ریسک و نوسان آن نیز بیشتر است. به همین دلیل سرمایه گذاری در بورس نیازمند دانش، تحلیل و مدیریت ریسک مناسب است.
چگونه ارزش پول خود را در برابر تورم حفظ کنیم؟
حفظ ارزش پول معمولاً از طریق تبدیل بخشی از نقدینگی به داراییهای مولد یا داراییهای مقاوم در برابر تورم مانند طلا، مسکن، ارز یا سایر سرمایه گذاریهای مناسب انجام میشود. همچنین تنوعبخشی به سبد سرمایه گذاری اهمیت زیادی دارد.
در سال ۱۴۰۵ بهترین سرمایه گذاری برای مقابله با تورم چیست؟
یک گزینه واحد و «بهترین» برای همه وجود ندارد؛ پاسخ به میزان سرمایه، اهداف مالی و میزان ریسکپذیری هر فرد بستگی دارد. رایجترین رویکرد، ترکیبی از طلا، ارز، مسکن و در برخی شرایط بورس است.
مدیریت مالی کسب و کار در تورم را از کجا یاد بگیریم؟
اگر میخواهید نقدینگی، مطالبات و تصمیمهای سرمایهگذاری کسب و کارتان را سیستمی مدیریت کنید، این موضوع در سرفصل مالی دوره مدیران مانی کد ۷ کار میشود که حضوری در شیراز برگزار میشود. برای آشنایی با سرفصلها و ثبت درخواست مصاحبه، صفحه دوره را ببینید یا با ۹۰۰۰۶۶۰۰ تماس بگیرید.
برای تصمیمهای مالی و مالیاتی کسب و کارتان راهنمایی میخواهید؟
مشاوران آکادمی مدیران مانی در مسائل مالی، مدیریت هزینه و مالیات کسب و کارها کنار شما هستند تا با اطمینان بیشتری تصمیم بگیرید. با ما تماس بگیرید یا فرم زیر را پر کنید.
شمارهتان را بگذارید تا مشاوران مدیران مانی با شما تماس بگیرند.